บทความ: เกษียณ
บริหารเงินก้อนยามเกษียณอย่างไรดี?
"พ่อไม่มีเงินเก็บ ไม่มีบำนาญ กำลังจะได้มรดก 10 ล้าน แต่ท่านอยากเอาไปซื้อบ้านเกือบทั้งหมด หนูกับน้องเป็นห่วงว่าพ่อแม่จะไม่มีเงินใช้ตอนเกษียณ ควรจัดสรรเงินก้อนนี้ยังไงดีคะ ให้ทั้งได้บ้านที่อยากได้ และมีเงินพอใช้ไปตลอดชีวิตด้วย?"
เข้าใจความรัก ความห่วงใยของลูก กลัวว่าถ้าพ่อแม่เอามรดกไปลงบ้านหมด จะไม่มีเงินใช้ยามเกษียณ อยากแนะนำพ่อแม่ให้จัดสรรเงินก้อนมรดกให้ดี เพื่อมีทั้งบ้านและเงินพอใช้ยามเกษียณ แต่ก่อนจะให้คำแนะนำพ่อ เราลองมามองในมุมของพ่อดูว่า “ทำไมท่านอยากซื้อบ้าน?” เพื่อที่จะได้ให้คำแนะนำที่ตรงกับความต้องการหรือความกังวลในใจท่าน
เหตุผลทางจิตวิทยาที่เป็นไปได้
- พ่อแม่ต้องการพึ่งพาตัวเอง (Autonomy) “แก่แล้วอย่างน้อยต้องมีบ้านเป็นของตัวเอง” ยอมใช้เงินก้อนใหญ่เพื่อให้มีบ้านแยกต่างหากออกมา ใช้ชีวิตสองคนตายาย เพื่อจะได้ไม่เป็นภาระของลูก อันนี้เป็นความรู้สึกจริงๆของงผู้เขียนและแฟนเลยนะที่อยู่ในวัยเกษียณแล้ว อยากแยกชีวิตออกจากลูกๆ เพื่อมีชีวิตบั้นปลายที่สงบ ไม่อยากเป็นภาระให้ลูกๆ
- ความต้องการสร้างความมั่งคั่งและความมั่นคงไว้ให้ลูก (Legacy Motive) “อย่างน้อยลูกก็มีบ้านไว้” มองบ้านเป็นมรดก มากกว่าพอร์ตเกษียณ เคยมีรายงานวิจัยของสำนักงานสถิติแห่งชาติปีหนึ่ง กล่าวว่า คนสูงวัยกังวล เรื่อง
- สุขภาพ 60.9%
- ฐานะทางการเงิน 30.2%
- อนาคตลูกหลาน 28.9%
จะเห็นว่า คนเป็นพ่อแม่ยังไงก็ห่วงลูกเสมอ เราจึงเห็นกรณีพ่อแม่ปวยไข้ไม่หาหมอ เสียดายเงิน อยากเก็บให้ลูก จากประสบการณ์ของผู้เขียน คุณพ่อผู้เขียนเองก็เหมือนคุณพ่อในคำถามนี้ เก็บหอมรอมริบ ไม่ใช้จ่ายฟุ่มเฟือย ความสุขส่วนตัวไม่เอาเลย เพื่อเก็บเงินซื้อบ้านให้ลูก พวกลูกๆเองก็บอกไม่ต้องซื้อบ้าน ให้ท่านใช้จ่ายเพื่อความสุขส่วนตัว ท่านก็ไม่ฟัง ซื้อบ้านให้ลูกๆจนได้ (บ้านที่ผู้เขียนอยู่หลังนี้นี่แหละ) จนมาเป็นพ่อแม่เองถึงเข้าใจว่า การซื้อบ้านให้ลูกนี่แหละคือ ความสุข
- กลัวสูญเสีย (Loss Aversion) “ถ้าไม่ซื้อวันนี้ วันหน้าอาจไม่มีโอกาส” ไม่ว่าจะเป็นเรื่องราคาบ้านแพงขึ้น หรือ อาจเป็นอะไรก่อน จึงทำให้รีบตัดสินใจซื้อบ้าน
- ความสำเร็จและศักดิ์ศรี (Status / Achievement) “ทำงานมาทั้งชีวิต ในที่สุดก็มีบ้านดี ๆ เป็นของตัวเอง” การมีบ้านที่ฝันมาตลอดชีวิตสร้างความภูมิใจที่สุดท้ายก็ประสบความสำเร็จ
- ประสบการณ์จากการขาดแคลน (Scarcity Mindset) หากเป็นพ่อแม่ยุคเสื่อผืนหมอนใบ เคยลำบาก อาบเหงื่อต่างน้ำ ไม่มีเงินหรือไม่มีบ้าน ที่พ่อแม่กลัว คือ กลัวลูกจะลำบากเหมือนตนเอง อาจให้ความสำคัญกับการมีทรัพย์สินถาวรสูงมาก ให้บ้านมาก่อนสินทรัพย์สภาพคล่อง
ดังนั้น ถ้าลูกพูดว่า “พ่ออย่าซื้อบ้าน เอาเงินไปลงทุนดีกว่า” พ่ออาจตีความทางอารมณ์ได้หลายอย่าง เช่น “ลูกกำลังจะเอาความมั่นคงอย่างเดียวที่พ่อจะมีไปอีก” “ลูกกำลังขัดขวางไม่ให้พ่อแม่มีความสุขของการใช้ชีวิต” “ลูกๆไม่เข้าใจพ่อที่อยากเห็นลูกมีความมั่งคั่งและมั่นคง แม้ในวันที่พ่อแม่จากไป” จึงเกิด Psychological Reactance คือ เมื่อรู้สึกว่าความเป็นอิสระหรือสิทธิในการตัดสินใจถูกจำกัด คนเรามีแนวโน้มต่อต้านคำแนะนำมากขึ้น
แล้วลูกควร “เข้าใจ” พ่ออย่างไร?
อย่าเริ่มจากการพยายามเปลี่ยนความคิดว่า “พ่อคิดผิด บ้านไม่ทำเงิน” แต่ควรถามว่า “พ่ออยากได้บ้านเพราะอะไร?”
แล้วให้พ่อเลือกเหตุผล เช่น
A. อยากมีบ้านเป็นของตัวเอง
B. ไม่อยากเช่า/ไม่อยากย้าย
C. อยากมีบ้านให้ลูก
D. อยากมีความมั่นคงตอนแก่
E. เป็นความฝันที่อยากทำให้สำเร็จ
F. อยากใช้ชีวิตอย่างมีศักดิ์ศรีหลังทำงานมาทั้งชีวิต
ลูกก็จะสามารถใช้ความต้องการเดียวกันนั้นกลับมาคุยเรื่องการเงินได้ เช่น “ถ้าสิ่งที่พ่ออยากได้ที่สุดคือความมั่นคงตอนแก่ งั้นเรามาช่วยกันคำนวณดีกว่าว่า บ้านราคาเท่าไรที่จะทำให้พ่อมีทั้งบ้านและเงินใช้ตลอดชีวิต”
นี่เป็นหลัก Motivational Interviewing / autonomy-supportive communication คือ ไม่ได้แย่งสิทธิในการตัดสินใจ แต่ช่วยให้เจ้าตัวเห็นความเชื่อมโยงระหว่าง “เป้าหมายที่ต้องการ” กับ “การตัดสินใจทางการเงิน”
แก่นของเรื่องนี้จึงอาจไม่ใช่ “พ่ออยากซื้อบ้านมากเกินไป” แต่อาจเป็น “พ่อกำลังใช้บ้านเป็นเครื่องมือสร้างความมั่นคงหรือความสุขทางใจ” และหน้าที่ของลูกไม่จำเป็นต้องทำลายความต้องการนั้น แต่ช่วยออกแบบให้ “บ้าน + เงินเกษียณ + ความสุขของพ่อแม่” อยู่ด้วยกันได้
กลยุทธ์การพูดคุยกับคุณพ่อ (Communication Framework)
การเปลี่ยนใจคุณพ่อไม่ควรมองเป็นการ "เอาชนะ" แต่เป็นการ "ร่วมกันออกแบบชีวิต":
- ใช้เทคนิค "Validation First": ยอมรับและสนับสนุนความต้องการอยากมีบ้านของท่านก่อน เช่น "หนูเข้าใจเลยว่าพ่ออยากได้บ้านสวยๆ ให้ครอบครัวเราอยู่อย่างสบาย และพ่อสมควรได้รับมัน"
- ชวนมองภาพอนาคต (Future Framing): แทนที่จะพูดว่า "ซื้อบ้านแพงไปเดี๋ยวไม่มีเงินกิน" ให้เปลี่ยนเป็น "ถ้าเราซื้อบ้านราคานี้ พ่อจะมีเงินใช้อัปเดตเข้าบัญชีทุกเดือน เดือนละ 20,000 บาท โดยไม่ต้องทำงานเลยไปตลอดชีวิต พ่อคิดว่าแบบไหนอุ่นใจกว่ากัน?"
- ดึงบุคคลที่สาม (Third-party Authority): ให้พาคุณพ่อไปพบ นักวางแผนการเงิน CFP เพื่อให้เป็นคนกลางที่เป็นผู้เชี่ยวชาญช่วยกางตัวเลขให้ท่านดู จะช่วยลดความขัดแย้งระหว่างคนในครอบครัวได้ดีที่สุด
กรอบแนวคิดการจัดการทางการเงิน จะบริหารจัดการเงินมรดกที่คุณพ่อได้รับอย่างไร เรามาพิจารณาดูกันก่อนนะว่า ความต้องการด้านการเงินหลังเกษียณ คนเกษียณต้องการอะไรมากที่สุด
จากที่กล่าวไปแล้ว รายงานวิจัยของสำนักงานสถิติแห่งชาติปีหนึ่ง กล่าวว่า คนสูงวัยกังวล เรื่องสุขภาพมาเป็นอันดับแรก ต่อมาเป็นเรื่องฐานะทางการเงิน และอนาคตของลูกหลานตามลำดับ
สุขภาพ
รายงานวิจัยจากองค์การอนามัยโลก อายุขัยคาดการณ์ตามช่วงเวลา ณ ปี 2564 (ปี) ของคนไทย
|
คนไทย |
เฉลี่ยทั่วโลก |
|||||
|
ชาย |
หญิง |
ทั้งหมด |
ชาย |
หญิง |
ทั้งหมด |
|
|
อายุขัยคาดการณ์เฉลี่ย |
71.8 |
79.0 |
75.3 |
68.9 |
74.0 |
71.4 |
|
อายุขัยคาดการณ์เฉลี่ยที่มีสุขภาพดี |
63.5 |
68.1 |
65.8 |
60.9 |
63.0 |
61.9 |
|
ส่วนต่าง |
8.3 |
10.9 |
9.5 |
8.0 |
11.0 |
9.5 |
ผู้ชายไทยจะมีอายุขัยเฉลี่ยประมาณ 72 ปี ผู้หญิงไทยจะมีอายุขัยเฉลี่ยประมาณ 79 ปี แต่อายุขัยที่มีสุขภาพดีของผู้ชายไทยจะอยู่แค่อายุ 64 ปี ส่วนผู้หญิงไทยจะอยู่แค่อายุ 68 ปี หมายความว่า ผู้ชายไทยจะอยู่แบบป่วยๆประมาณ 8 ปี ส่วนผู้หญิงไทยจะอยู่แบบป่วยๆ ประมาณ 11 ปี อย่างที่รู้ค่ารักษาพยาบาลแพงมาก แถมอัตราเงินฟ้อค่ารักษาพยาบาลยังสูงมากถึง 15%/ปี
ฐานะทางการเงิน
จากรายงานวิจัยของ Insured Retirement Institute(IRI) จากการสำรวจความคิดเห็น ของ ที่ปรึกษาทางการเงิน จำนวน 188 ท่าน สิ่งที่คนเกษียณต้องการมากที่สุด ไม่ใช่ผลตอบแทนเยอะๆ ไม่ใช่ต้องไม่ขาดทุน แต่คือ ความมั่นคงด้านรายได้หลังเกษียณ (สูงถึง 82%) โดยคนเกษียณกังวลเรื่องความมั่นคงของรายได้ในเรื่องหลักๆ ดังนี้
- กังวลเงินเฟ้อ คือ ความเสี่ยงจากอัตราเงินเฟ้อ (Inflation Risk)
- กลัวขาดทุนจากความผันผวนของตลาด (Market Risk) และ ความเสี่ยงจากลำดับผลตอบแทน (Sequence of Returns Risk)
- กลัวเงินจะหมดก่อนตาย คือ ความเสี่ยงจากการมีอายุยืน (Longevity Risk)
นอกจากนี้ยังมีความเสี่ยงทางการเงินที่คนเกษียณต้องระวัง คือ
- ความเสี่ยงจากการถูกล่อลวงทางการเงิน (Financial Elder Abuse Risk)
- ความเสี่ยงจากการเปลี่ยนแปลงกฎหมาย เช่น จากเดิมอาจใช้บัตรทองในการรักษาพยาบาล หากมีการยกเลิกบัตรทอง ก็จะเป็นภาระค่าใช้จ่ายที่ใหญ่มากสำหรับคนเกษียณ
อนาคตลูกหลาน
งานวิจัยในผู้สูงอายุจีนจากข้อมูล 9,146 คนพบว่า สำหรับพ่อแม่สูงอายุ “ลูกมีชีวิตความเป็นอยู่ที่ดีหรือไม่” สำคัญมากกว่าสิ่งที่ลูกจะมอบเงินให้พ่อแม่โดยตรง
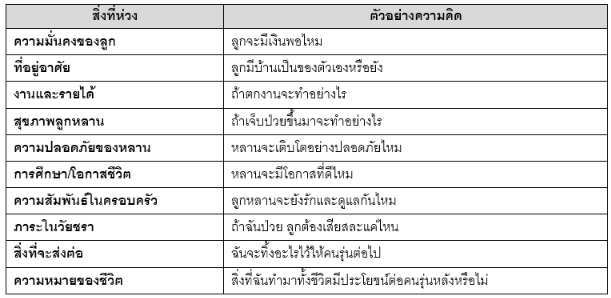
เพื่อให้ตอบโจทย์ทั้ง "ได้บ้านที่ต้องการ" และ "มีเงินใช้ตลอดชีวิต" แนะนำให้จัดสรรเงินมรดก 10 ล้านบาท ออกเป็น 3 ส่วนหลัก โดยมีแนวทางปฏิบัติ ดังนี้:
|
ส่วนงาน |
สัดส่วนเงิน |
รายละเอียดและกลยุทธ์ |
|
1. สภาพคล่อง & สุขภาพ |
1 ล้านบาท |
|
|
2. พอร์ตสร้างรายได้ (Income Generation) |
6 ล้านบาท |
(พอร์ตนี้มีความเป็นไปได้ที่จะสร้างกระแสเงินสดประมาณ 20,000 บาท/เดือน ไปตลอดชีวิต จาก กฎการถอนเงินเพื่อการเกษียณ (The 4% Rule ของ Trinity Study) |
|
3. บ้านอยู่อาศัย |
3 ล้านบาท |
|
ด้วยการบริหารจัดการเงินตามที่กล่าว สิ่งที่จะได้ คือ
- อิสรภาพทางการเงิน (Financial Independence): พ่อแม่สามารถพึ่งพาตนเองได้โดยไม่เป็นภาระทางการเงินของลูกในอนาคต
- คุณภาพชีวิต (Quality of Life): ได้อยู่อาศัยในบ้านใหม่ที่มีสภาพแวดล้อมดีขึ้นและปลอดภัยต่อการย้ายเข้าสู่สังคมสูงวัย
- การสร้างอนาคตที่มั่งคั่งและมั่นคงให้ลูกหลาน (Legacy Preservation): เงินต้นส่วนที่เป็นพอร์ตลงทุนบางส่วนยังคงอยู่ และสามารถตกทอดเป็นมรดกให้ลูกหลานต่อไปได้
แต่อย่างไรก็ตาม ที่กล่าวมาเป็นเพียงการชี้แนะแนวทาง หากต้องการแผนการเงินที่เหมาะสมกับตนเอง ควรปรึกษานักวางแผนการเงิน CFP ครับ